EN BREVE/
< El crecimiento de los vehículos electrificados abre nuevas oportunidades para la industria automotriz mexicana, pero también evidencia la necesidad de desarrollar proveedores especializados y componentes de mayor valor agregado. >
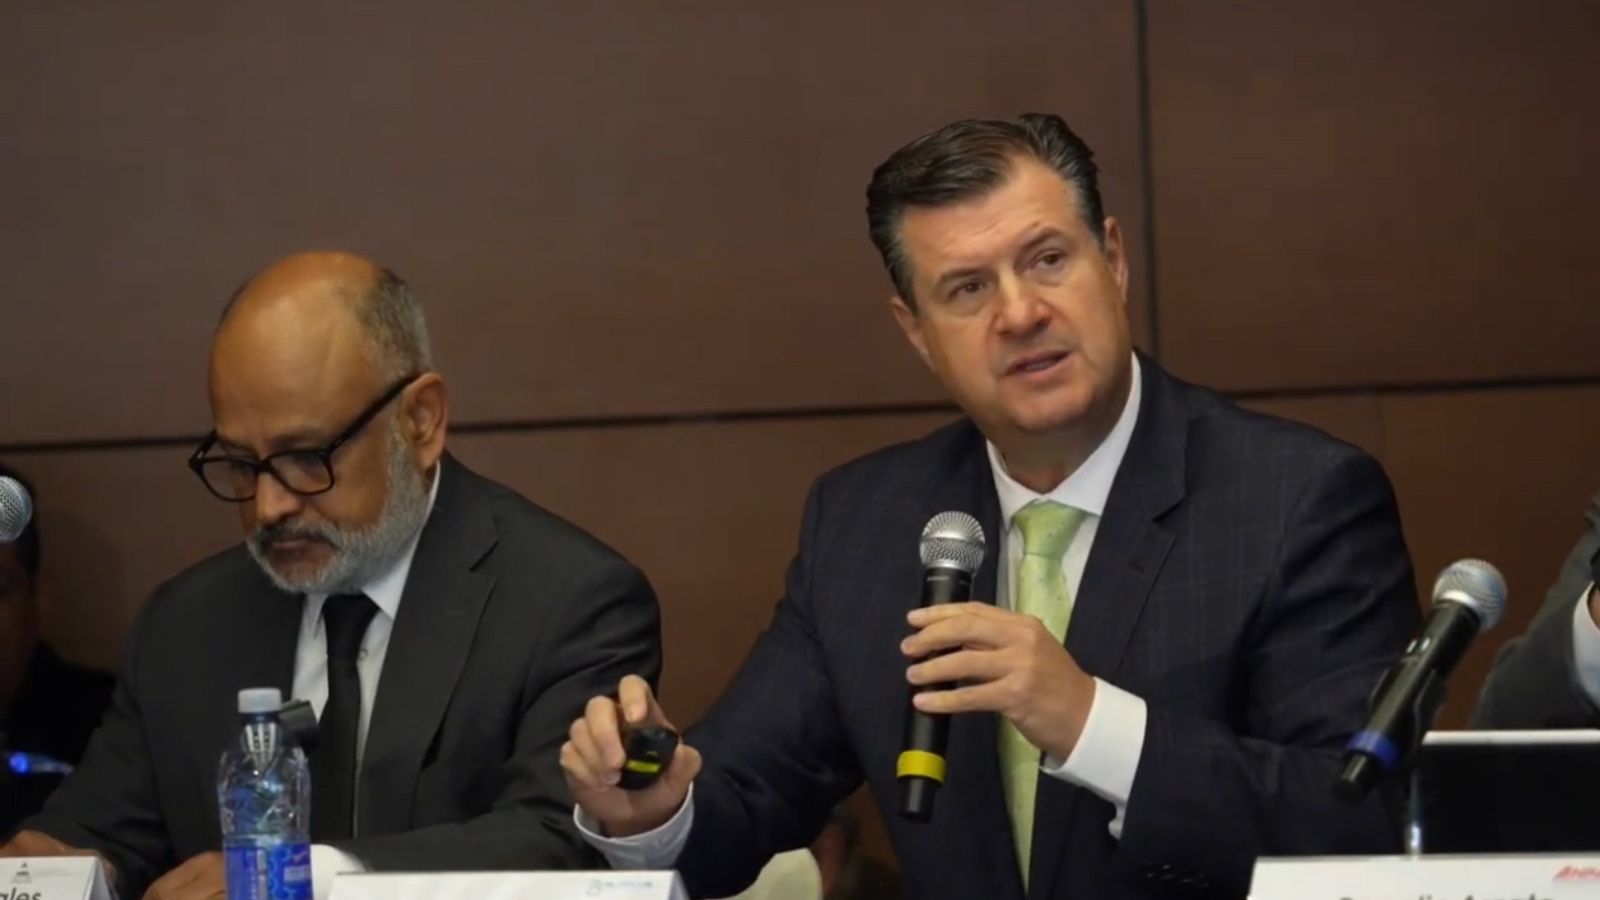
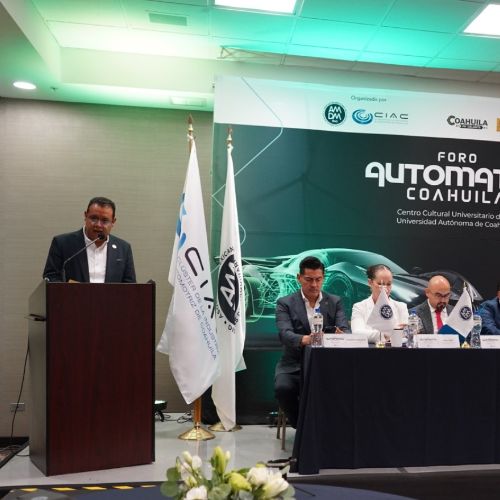
Estos datos fueron anunciados en conferencia por Antonio Hernández, jefe de crecimiento y marketing en Mundi Fintech, quien así mismo explicó que después de alcanzar niveles históricos de producción de vehículos ligeros y pesados en 2024, la industria registró un comportamiento más moderado en 2025, cuando la producción conjunta de ambos segmentos disminuyó 3% respecto al año anterior.
En el mercado de vehículos ligeros, la oferta se distribuye entre 30 empresas que representan 44 marcas, mientras que el segmento de pesados cuenta con 13 empresas y 17 marcas.
En ventas, Nissan, General Motors y Volkswagen destacaron en vehículos ligeros, mientras que Kenworth International y Freightliner encabezaron el segmento de pesados.
Para el cierre de 2026, la participación de estos vehículos podría alcanzar alrededor del 12.5% de las ventas anuales, frente a una referencia internacional cercana al 25 por ciento.
El estudio advierte que las cifras nacionales podrían ser mayores, debido a que las estadísticas del INEGI utilizadas no incluyen los datos de ventas de Tesla y BYD. Asimismo, identifica a los vehículos híbridos, tanto convencionales como conectables, como la principal vía de transición hacia la electrificación, favorecida por la reducción gradual de los precios de los vehículos eléctricos.
En materia de proveeduría, el Bajío concentra aproximadamente el 70% de las empresas vinculadas con la electromovilidad identificadas en el estudio, dentro de un universo de 490 compañías en México.
La región metropolitana vinculada con CLAUMET también presenta oportunidades relevantes. De acuerdo con el análisis, concentra cerca de dos de cada cinco vehículos electrificados vendidos en México desde 2018 y participa en la fabricación de aproximadamente uno de cada tres vehículos de este tipo durante el periodo de 2026 considerado.
Además, alberga tres de las nueve plantas de vehículos eléctricos identificadas en el país, así como fabricantes de autobuses eléctricos y proyectos de colaboración industrial.
Entre ellos se encuentra el modelo Taruk, desarrollado mediante una alianza entre DINA y Megaflux, con producción en Iztapalapa y Ciudad Sahagún. En la región también se identifican 14 proveedores de niveles Tier 1 y Tier 2 vinculados con la electromovilidad, dentro de un universo nacional de 379 empresas de esta categoría.
De cara al futuro
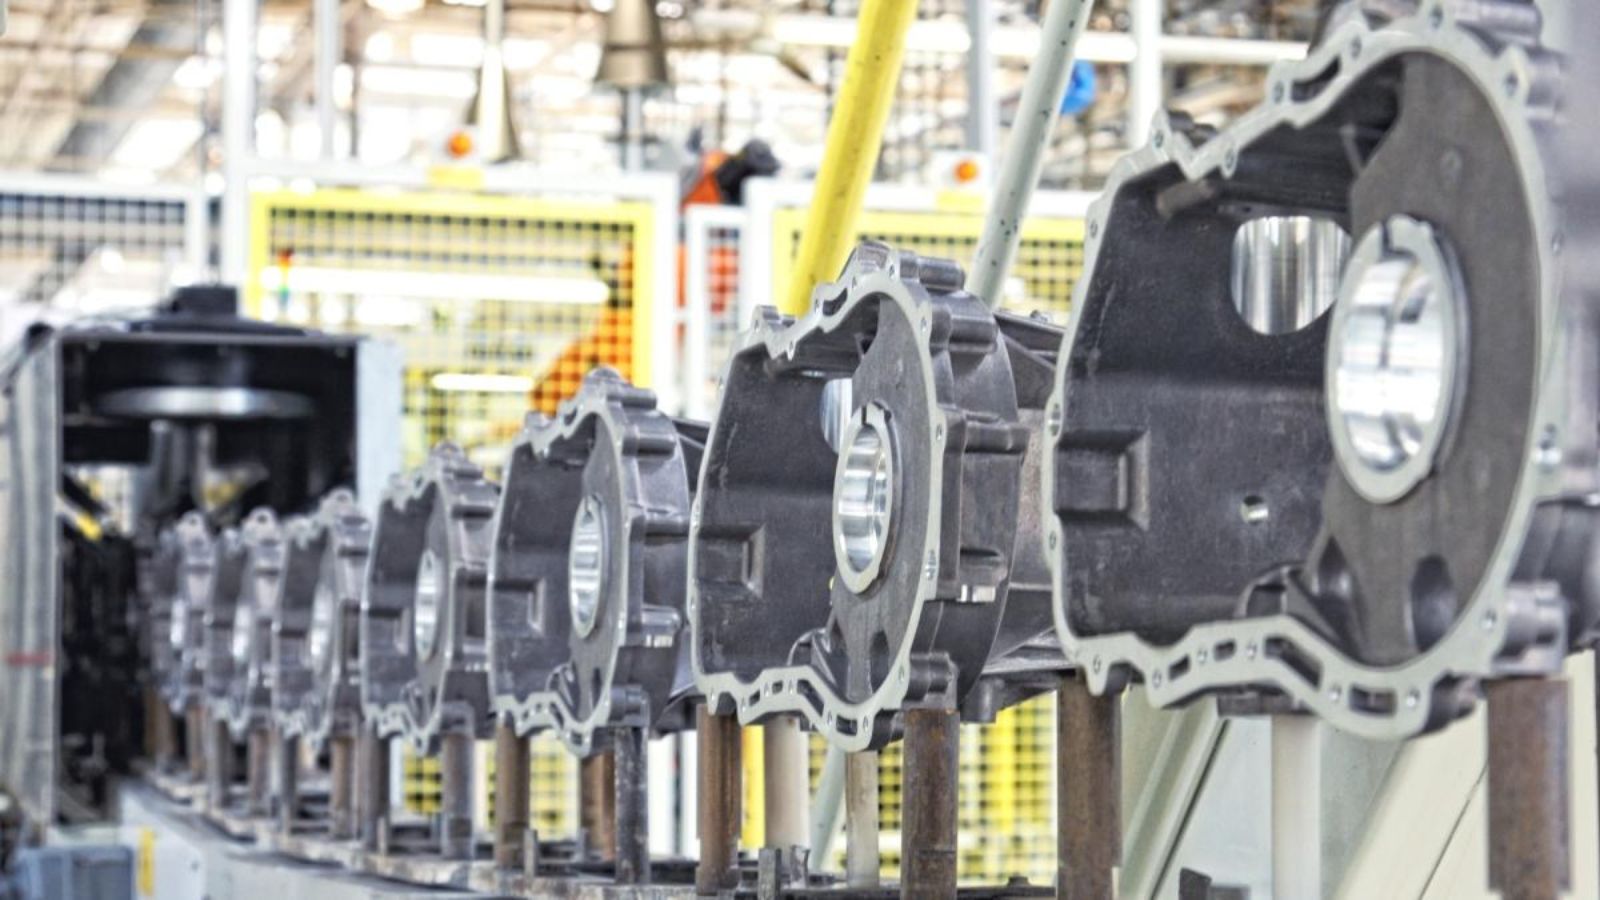
Una de las principales oportunidades para la industria automotriz mexicana está en desarrollar una proveeduría nacional de mayor valor agregado que responda a las necesidades de la electromovilidad. De acuerdo con el estudio, el 67% de la producción de vehículos electrificados se concentra en el Bajío y el norte del país, mientras que persisten importantes brechas en la oferta de componentes especializados, como electrónica de potencia, sistemas de alto voltaje y soluciones de gestión térmica.